Introducción
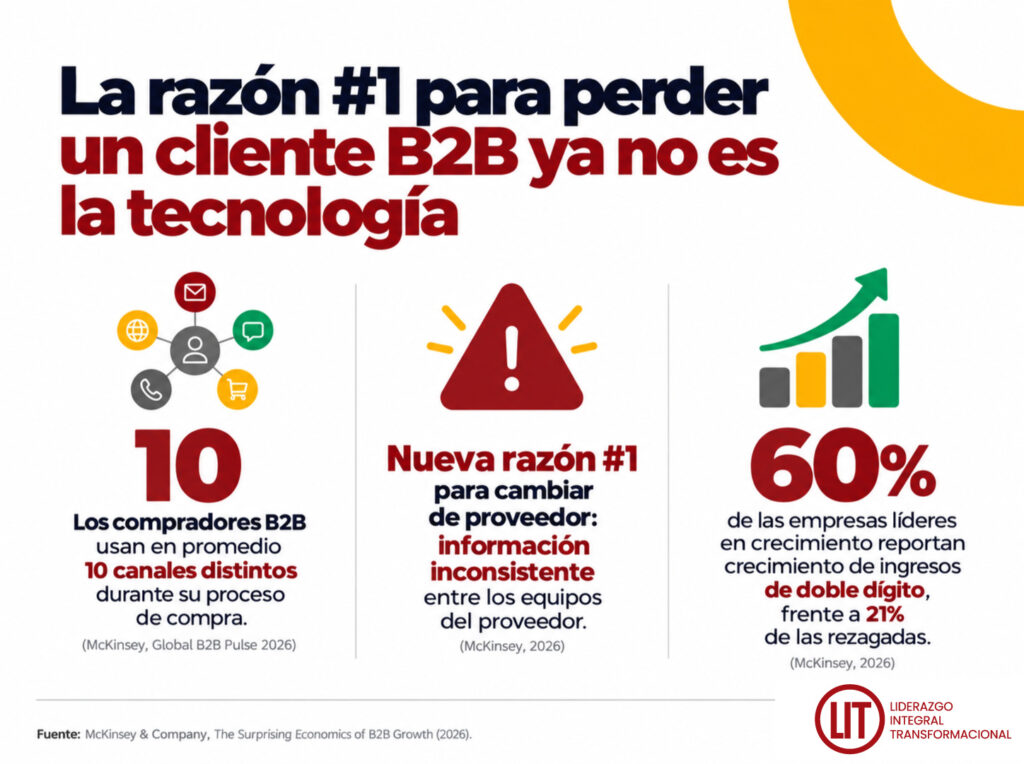
En la edición anterior de su encuesta global a compradores B2B, McKinsey encontró que la razón más citada para cambiar de proveedor era la mala calidad de la experiencia digital. En la edición de 2026, que reúne respuestas de casi 4.000 tomadores de decisión B2B en 13 países, el primer lugar lo ocupa algo distinto: la información inconsistente entre los propios equipos del proveedor. Un precio que cambia según quién lo cotiza. Una promesa que el vendedor hace y que el equipo de servicio no conoce. Un historial de la cuenta que un canal tiene y otro no.
Ese giro, documentado en el Global B2B Pulse 2026 de McKinsey, es el punto de partida de este artículo. La experiencia digital sigue importando; lo que cambió es el nivel mínimo para competir. Hoy los compradores B2B usan en promedio diez canales a lo largo de su proceso de compra —presenciales, remotos y digitales— y esperan moverse entre ellos sin fricción, con información consistente y acceso inmediato a alguien que conozca su caso. McKinsey llama a esto el «umbral de supervivencia»: las capacidades omnicanal y de comercio electrónico que durante más de una década distinguieron a los líderes del mercado hoy son el mínimo para seguir en la conversación.
Para un equipo comercial, esto amplía la pregunta de fondo. Además de qué tan bien negocia tu vendedor en la mesa, importa si tu organización, antes de llegar a esa mesa, le da al cliente una experiencia coherente entre el canal digital, el vendedor de cuenta y el servicio postventa. En Desarrollo Comercial hemos escrito mucho sobre cómo negociar mejor una vez empieza la conversación. Este artículo trata de lo que ocurre antes: cuántas ventas se pierden, sin que nadie en la organización lo note, porque la fragmentación ya inclinó el resultado antes de que la negociación llegara a la mesa.
Conviene aclarar el alcance. Este artículo reconoce el valor de la inversión en canales digitales y no propone volver a modelos comerciales más simples. Lo que hace es analizar, con datos verificables, un punto ciego específico: muchos equipos comerciales miden su desempeño por las negociaciones que ganan o pierden en la mesa, y muy pocos miden las que se pierden antes, cuando el cliente detecta una inconsistencia entre lo que le dijo el vendedor y lo que vio en otro canal. (Lee nuestro artículo Negociación en Tiempos de Incertidumbre: Cómo Crear Valor)
La razón que cambió de lugar: por qué la inconsistencia ya pesa más que la mala tecnología
Vale la pena detenerse en este cambio de ranking. En la edición anterior de la encuesta, los dos motivos más citados para cambiar de proveedor eran una experiencia digital de mala calidad y las fallas para rastrear un pedido entre canales, seguidos por la dificultad para acceder a representantes con conocimiento real. En 2026, el primer lugar lo ocupa la información inconsistente entre los equipos del proveedor; el segundo, la dificultad para acceder a un representante que conozca la cuenta. Las fallas de rastreo entre canales siguen presentes, ahora en el tercer puesto.
La lectura de McKinsey es que la atención del comprador se desplazó hacia etapas más tempranas de la relación: los compradores ya evalúan a sus proveedores por su capacidad de operar como un solo sistema comercial integrado en todos los canales. A medida que las capacidades digitales básicas se volvieron comunes, dejaron de distinguir a un proveedor de otro. Lo que ahora expone a una organización es más difícil de resolver con una compra de tecnología: si el vendedor, el canal digital y el equipo de servicio actúan como organizaciones distintas o como una sola que sabe lo mismo en todo momento. (McKinsey & Company, The surprising economics of B2B growth: The new survival threshold—and what it takes to thrive)
Esto tiene una implicación incómoda para cualquier líder comercial que haya invertido en digitalizar su operación asumiendo que ahí terminaba la tarea. La inversión en canales fue necesaria, y por sí sola resulta insuficiente. Un comprador evalúa la experiencia completa de tratar contigo, más allá de comparar tu sitio web con el de la competencia, y esa experiencia se rompe en su punto más débil. Si tu vendedor de cuenta ofrece una condición que el sistema de facturación no respeta, el cliente difícilmente hace la distinción entre «el área comercial está bien» y «facturación falla». Lo que concluye es que no puede confiar en lo que le dice tu organización.
Hay una razón adicional por la que este tipo de fragmentación es particularmente riesgosa: rara vez se reporta como tal. Cuando un cliente se va porque el precio de la competencia era mejor, ese motivo suele quedar registrado en el sistema de gestión comercial. Cuando se va porque recibió información contradictoria de dos personas del mismo proveedor, el motivo pocas veces se documenta de forma explícita. El cliente no suele llamar a explicar que perdió la confianza: reduce su compra, deja de responder o traslada su volumen a otro proveedor de forma gradual. Para la organización, esa pérdida aparece más tarde como una caída de ingresos sin causa clara, el tipo de señal que un equipo comercial tiende a atribuir al mercado o a la competencia, cuando el origen estaba en una inconsistencia interna que nadie llegó a ver.
Los tres tipos de comprador que tu estrategia no puede tratar por igual
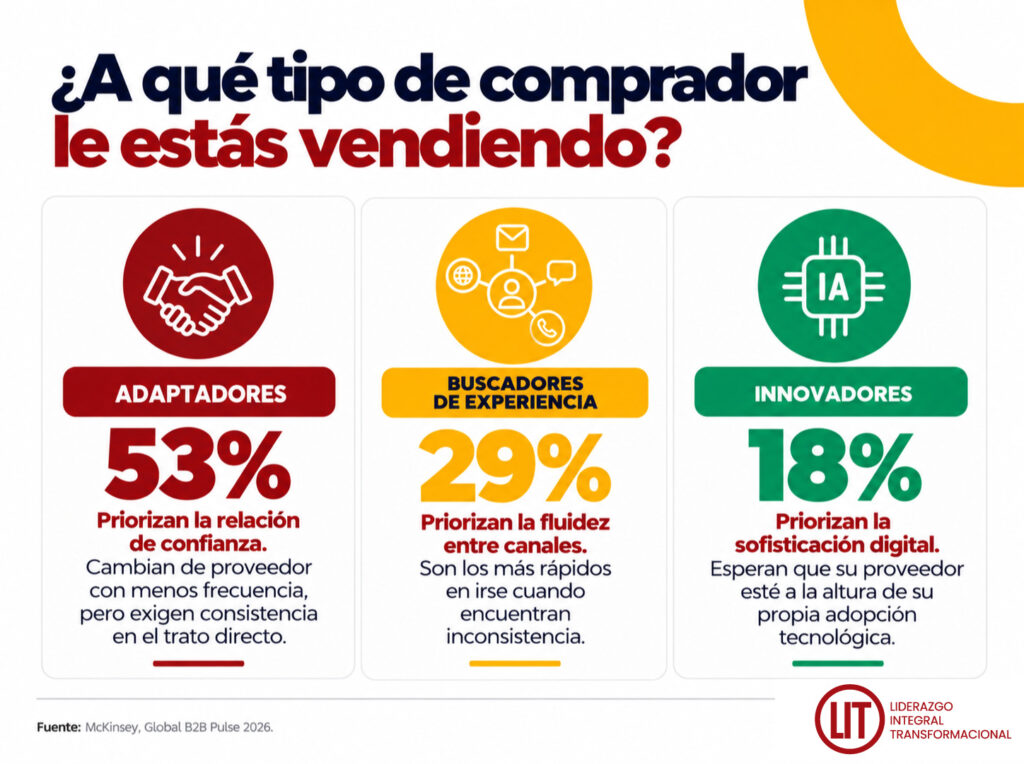
McKinsey identifica tres perfiles de comprador B2B que se repiten entre industrias y geografías. La mayoría de las organizaciones atiende una mezcla de los tres, y cada perfil reacciona de forma distinta a la fragmentación.
Los adaptadores son compradores orientados a la relación: valoran la confianza, la familiaridad y las formas de trabajo conocidas. Representan el 53% de los encuestados, frente al 44% de la medición de 2024. Según McKinsey, ese aumento sugiere que el ritmo del cambio tecnológico podría estar reforzando el valor de las relaciones de confianza. Aunque usan cada vez más canales digitales y remotos, tienden a quedarse con proveedores conocidos y procesos establecidos, incluso cuando la experiencia no es óptima. Para este grupo, una gestión de cuenta sólida y el conocimiento de quien la atiende siguen siendo esenciales.
Los buscadores de experiencia, el 29%, priorizan la fluidez omnicanal: esperan que la interacción por canales digitales, remotos y presenciales esté integrada, y están entre los más propensos a cambiar de proveedor cuando eso no ocurre.
Los innovadores, el 18%, experimentan activamente con nuevas herramientas, adoptan pronto capacidades emergentes como la IA generativa y esperan que su proveedor tenga la misma sofisticación digital que ellos. Valoran la velocidad, la transparencia y el autoservicio avanzado.
La implicación para un equipo comercial es que una sola estrategia difícilmente sirve a los tres grupos a la vez. McKinsey señala, además, un patrón común: los tres esperan interactuar por múltiples canales y moverse entre ellos sin fricción, y las organizaciones que no cumplen esa expectativa se arriesgan a perder relevancia con los tres. Lo que cambia es la sensibilidad de cada perfil: los buscadores de experiencia reaccionan más rápido a la fricción, mientras que los adaptadores tienden a tolerarla durante más tiempo.
Esa tolerancia puede dar una falsa sensación de seguridad a cualquier organización con clientes leales. En nuestra lectura —una interpretación de LIT que el estudio no mide—, la lealtad de un adaptador que se sostiene sobre una relación con grietas de inconsistencia se desgasta en silencio: la paciencia del cliente oculta el problema hasta que la decisión de irse ya está tomada, y para entonces recuperar la relación es mucho más difícil.
Gobernanza: la capa que convierte la tecnología en coherencia
Aquí conviene ser precisos, porque es fácil concluir que la solución es invertir más en digital. McKinsey encontró que la separación entre líderes y rezagados se produce por encima del umbral, en cómo cada organización pone a funcionar capacidades que ya son comunes. Según el estudio, muchas empresas rezagadas tienen acceso a los mismos canales y tecnologías que las líderes; lo que las distingue es la coherencia con que operan esas capacidades. La brecha de resultados es amplia: el 60% de los líderes del mercado (empresas cuya participación creció más de 10% frente al año anterior) reporta crecimiento de ingresos de dos dígitos, frente al 21% de los rezagados (cuya participación cayó más de 5%).
McKinsey identifica tres motores que explican esa diferencia: la hiperpersonalización, el uso de IA generativa a escala y una gobernanza comercial disciplinada. Desde Desarrollo Comercial, el tercero es el que más se conecta con la consistencia entre canales.
El hallazgo sobre gobernanza se refiere al marketing basado en cuentas (ABM), la estrategia con la que una organización coordina sus acciones sobre las cuentas prioritarias. Las organizaciones que anclan la responsabilidad del ABM en el proceso de ventas tienen entre 5 y 10 puntos porcentuales más de probabilidad de aparecer en las bandas más altas de crecimiento de ingresos que las que usan modelos compartidos o liderados por marketing. En contraste, el 40% de las empresas rezagadas opera con estructuras de gobernanza compartida, frente al 32% de las líderes. Entre las prácticas que McKinsey asocia con los líderes están asignar una responsabilidad comercial clara para las cuentas prioritarias, con un único líder que responde por ellas, y medir el desempeño a nivel de cuenta.
Son correlaciones y no una demostración de causa, pero apuntan en una dirección consistente. McKinsey reconoce que la colaboración entre ventas y marketing es indispensable y que el atractivo de la responsabilidad compartida es comprensible. El riesgo aparece cuando la responsabilidad se diluye: las decisiones se demoran, las prioridades se desdibujan y la ejecución pierde foco.
Ese mecanismo ayuda a explicar por qué la inconsistencia se vuelve invisible desde adentro. Cuando nadie responde por una cuenta de principio a fin, cada área —ventas, marketing, servicio— opera con su propia versión de la verdad sobre ese cliente, y nadie tiene la autoridad ni la visibilidad completa para notar que esas versiones ya no coinciden. Los equipos pueden estar haciendo bien su trabajo; lo que falta es alguien con la responsabilidad explícita de que trabajen coordinados.
Esta es la misma lógica que aplicamos en LIT en nuestros procesos de diagnóstico comercial: antes de entrenar a un equipo en técnicas de negociación más sofisticadas, confirmamos que exista un solo relato de cada cuenta clave, con un responsable claro de sostenerlo. Entrenar a un vendedor brillante para negociar mejor difícilmente compensa que el cliente reciba información distinta del equipo de servicio la semana siguiente. (Lee nuestro artículo Venta Consultiva en Mercados Saturados)
Por la misma razón, la solución requiere más que tecnología, aunque la tecnología ayude. Un CRM compartido entre áreas mejora la visibilidad, pero el problema persiste si nadie tiene la autoridad de decidir cuál versión de la información es la correcta cuando dos áreas discrepan. La gobernanza —quién decide, quién responde, a quién se escala una inconsistencia cuando aparece— es lo que convierte una herramienta compartida en una fuente única de verdad. Sin esa claridad, dos equipos pueden mirar la misma pantalla del mismo sistema y seguir dándole al cliente respuestas distintas, porque cada uno interpreta o actualiza la información según su propio criterio.
Detrás de esta recomendación hay además una tensión organizacional real, y vale la pena nombrarla. Asignar un responsable único de cuenta suena sencillo en el papel, pero en la práctica implica que alguien —marketing, servicio al cliente o el área comercial misma— cede parte de la autoridad que hoy tiene sobre esa relación. Esa cesión genera fricción interna y, en nuestra lectura, ayuda a entender por qué tantas organizaciones mantienen estructuras compartidas: resolverlo exige una decisión incómoda sobre quién lidera la relación con el cliente. Dar ese paso implica aceptar que la claridad de responsabilidad vale más que la comodidad de repartir el control.
Aplicación práctica: cómo auditar la consistencia de tu propia operación comercial
Convertir esto en una decisión de negocio no exige rediseñar toda la estructura comercial de una vez. Exige, primero, hacer visibles los puntos donde hoy existe más de una versión de la verdad sobre un mismo cliente. Muchos equipos comerciales no han hecho este ejercicio de forma explícita, porque ninguna alarma se activa cuando la inconsistencia ocurre; lo único visible es la pérdida gradual de ingresos que aparece meses después, ya atribuida a otra causa:
- ¿Existe un responsable único, con nombre y apellido, para cada una de tus cuentas clave, o la responsabilidad se reparte entre ventas, marketing y servicio sin que nadie tenga la visión completa?
- Si un cliente te contacta hoy por dos canales distintos el mismo día, ¿recibiría la misma información de precio, condiciones y estado de su pedido en ambos?
- ¿Tu equipo de servicio al cliente tiene acceso al historial completo de negociación de una cuenta, o solo ve lo que su propio sistema registra?
- ¿Cuándo fue la última vez que alguien de tu organización se puso en el lugar del cliente y recorrió el proceso completo, de canal en canal, para verificar si la experiencia se siente coherente?
- Si perdiste una cuenta en los últimos seis meses, ¿tienes forma de saber si la razón fue el precio o si el cliente recibió información contradictoria de dos personas distintas de tu equipo?
Ninguna de estas preguntas exige una inversión previa en tecnología. Exigen, sobre todo, la disposición de un líder comercial a recorrer el proceso desde la perspectiva del cliente, además de revisarlo desde el reporte interno de cada área. Puede ser la primera vez que alguien en la organización ve el proceso completo de principio a fin, y también la primera vez que las inconsistencias se vuelven visibles.
Imagina una cuenta clave que negocia condiciones especiales con el vendedor asignado, pero que también compra por el canal de autoservicio digital de la misma organización para pedidos rutinarios. Si el sistema digital no refleja las condiciones que el vendedor ya negoció, el cliente ve dos precios distintos para lo que él considera la misma relación comercial. Desde la perspectiva interna, son dos áreas con procesos distintos. Desde la perspectiva del cliente, es una sola organización que no se pone de acuerdo consigo misma. La negociación cuidadosamente construida por el vendedor pierde valor en el momento en que el cliente detecta la inconsistencia, y es probable que la organización nunca se entere de que eso fue lo que pasó: el cliente empieza a comprar menos, o se va, y el motivo queda registrado como «decisión del cliente», sin más detalle.
Conclusión
El umbral de supervivencia comercial se mide hoy menos por la cantidad de canales disponibles, que casi todas las organizaciones ya tienen, y más por si esos canales cuentan la misma historia sobre cada cliente. McKinsey documentó que la información inconsistente entre equipos es hoy la primera razón que citan los compradores B2B para cambiar de proveedor, y que las organizaciones líderes se distinguen por cómo integran y gobiernan capacidades que muchas rezagadas también tienen, incluida una responsabilidad comercial clara sobre sus cuentas prioritarias.
Este análisis complementa lo que hemos defendido en artículos anteriores sobre negociación de valor y venta consultiva, y se ubica antes en la secuencia. Un vendedor excelente, entrenado en las mejores técnicas de negociación, pierde terreno si la organización detrás de él no puede sostener lo que promete. La consistencia entre canales es la condición para que una buena negociación, una vez lograda, se mantenga en pie.
La pregunta que vale la pena llevarse de este artículo es si, hoy mismo, dos personas distintas de tu equipo le dirían lo mismo a tu cliente más importante si les preguntara lo mismo por separado. Conviene responderla antes de decidir cuánto más invertir en digitalizar la operación comercial. En LIT acompañamos a equipos comerciales a responder esa pregunta con un diagnóstico real, antes de invertir en más canales o en más entrenamiento de negociación. Si quieres auditar la consistencia de tu operación comercial, conoce nuestro enfoque de Desarrollo Comercial.
FUENTES Y REFERENCIAS
- McKinsey & Company (2026). The surprising economics of B2B growth: The new survival threshold—and what it takes to thrive (Global B2B Pulse Survey 2026). https://www.mckinsey.com/capabilities/growth-marketing-and-sales/our-insights/the-surprising-economics-of-b2b-growth-the-new-survival-threshold-and-what-it-takes-to-thrive